
官方销售服务热线:0722-3336886
官方销售服务热线:0722-3336886
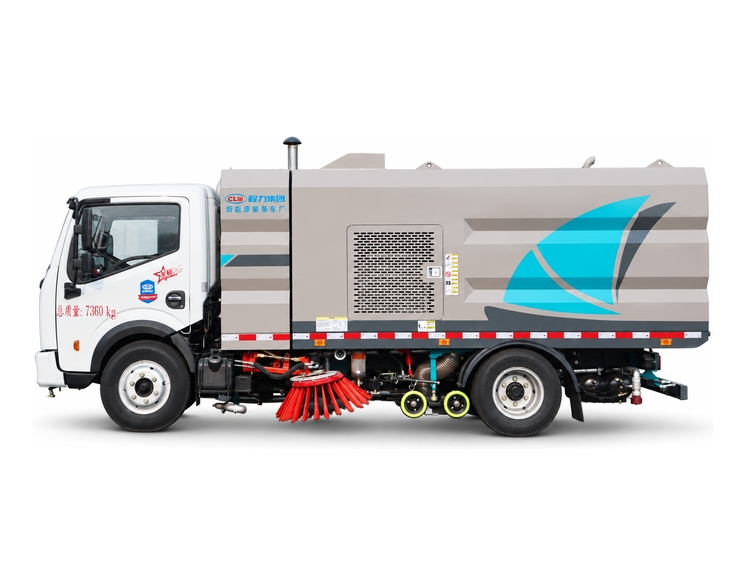
采购洗扫车时,财务不能仅凭销售口头说“环卫车免税”安排预算。先取得拟购整车的准确型号、合同配置与开票信息,再核对车辆电子信息是否标明符合设有固定装置的非运输专用作业车辆免税条件;实际办理以税务机关审核为准。
请销售方把整车价、选装费用和可能发生的税费分开列示,并注明报价所指的公告型号。型号未确定时,不将另一款洗扫车的目录记录套用到本车。
逐字核对购车合同、机动车销售统一发票和整车合格证中的车型名称与型号;若任何一处与实车铭牌不同,先要求供货方说明并更正。
请供货方提供本车对应的车辆电子信息与可核查路径,关注免税标识和车辆识别信息。宣传截图、同系列车型或口头承诺不能替代这台车的电子记录。
保存税务办理回执、实际税额或免税结果及查询日期。将结果与最初报价单对照,后续同型号不同批次车辆仍须逐车核对。
可查国家税务总局政策法规库中财政部、税务总局、工信部2020年第35号公告。本文只解释核对路径,不声称任何未提供型号的洗扫车已经获免税资格。
 官方销售咨询
0722-3336886
官方销售服务热线
公司地址:湖北省随州市星光一路
邮箱:chenxi1988111@163.com
销售顾问手机:13329886955
Sitemap.txt Sitemap.xmlCopyright © 2012-2026 程力专用汽车股份有限公司版权所有鄂ICP备18017768号-1087


 首页
 官方销售咨询
 官方销售微信
 销售热线